Kontorledigheten i Oslo, Asker og Bærum måles nå til 8,0 prosent, opp fra 7,6 prosent i første kvartal og 7,3 prosent på samme tid i fjor. Fortsatt svak sysselsettingsvekst i privat sektor i hovedstaden trekker ledigheten videre opp, samtidig som enkelte større prosjekter hever arealtilførselen.
Ledighetstellingen er en halvårlig kartlegging av ledige kontorarealer i Osloområdet, som omfatter Oslo, Asker og Bærum. Lokaler som blir innflytningsklare i løpet av de neste 12 månedene, inngår i målingen.
Ulik utvikling mellom kontorklyngene
Oppgangen i kontorledigheten innebærer ikke at aktiviteten i leiemarkedet har stoppet opp. Signeringsvolumene ligger fortsatt nær historisk normale nivåer, men svak sysselsettingsvekst og relativt høy arealtilførsel har samlet bidratt til at ledigheten har økt.
Et nyansert ledighetsbilde i sentrum
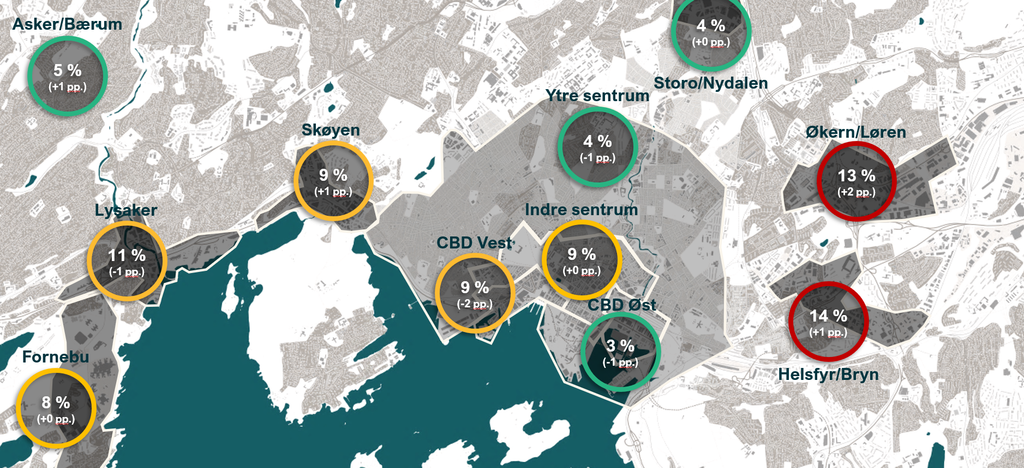
Ledigheten holder seg moderat i de mest attraktive områdene: CBD Vest, som omfatter Vika, Aker Brygge og Tjuvholmen, og Indre sentrum. I disse områdene møter flere rehabiliteringsprosjekter nå markedet samtidig. Selv om prosjektene i liten grad tilfører nytt kontorareal, gir de leietakerne flere oppgraderte lokaler å velge mellom.
Den stigende trenden i CBD Vest og Indre sentrum de siste par årene ser nå ut til å være brutt, etter hvert som flere rehabiliteringsprosjekter og enkelte større arealer gradvis fylles. I CBD Vest er ledigheten konsentrert i noen få store lokaler. De fem største står for nær halvparten av det ledige arealet i klyngen.
I Indre sentrum er nesten 80 prosent av de ledige alternativene på under 1 000 kvm. Tilbudet er dermed bredere for virksomheter med mindre arealbehov, mens valgmulighetene er mer begrenset for leietakere som søker store arealer. I CBD Øst (Bjørvika) er markedet strammere. Fraværet av nybygging har bidratt til at ledigheten har ligget lavt over lengre tid, og det siste året har den falt ytterligere.
De beste sentrumskontorene fremstår med andre ord mer motstandsdyktige i et marked preget av svakere underliggende vekstimpulser. Det kommer til uttrykk gjennom flere rehabiliteringsprosjekter som oppnår leier i toppsjiktet, godt over gjennomsnittet i sentrum. Leienivåene må samtidig ses i lys av høye finansierings- og byggekostnader. Bildet understøttes videre av at virksomheter som Coop og TINE har valgt å flytte hovedkontorfunksjoner fra Groruddalen til sentrum.
Ledigheten øker i de østlige randsonene
Kontorklyngene i randsonen vestover har moderate ledighetsnivåer, og på Fornebu har ledigheten kommet ned fra høye nivåer i 2023 og 2024. De østlige randsonene ser derimot en økning i ledigheten. Enkelte store lokaler trekker opp, men vi registrerer også flere ledige alternativer i mindre størrelsesintervaller.
Lavere tilførsel og noe sterkere sysselsettingsvekst ventes å trekke ledigheten ned
Vi venter at kontorledigheten nå har nådd toppen og vil falle gradvis de kommende årene. Selv om sysselsettingsveksten i privat sektor har tatt seg opp det siste året, ligger veksten fortsatt klart under normalen på rundt 2,5 prosent årlig. Fremover venter vi noe høyere ansettelsestakt blant Oslobedriftene, men anslagene er nøkterne og ligger fortsatt godt under dette nivået. Ledigheten kan dermed falle raskere enn ventet dersom sysselsettingsveksten blir sterkere enn vi legger til grunn.
På tilbudssiden ventes nybyggtilførselen å avta de nærmeste årene, selv om enkelte store prosjekter fortsatt ligger an til ferdigstillelse. Lavere arealtilførsel, kombinert med en forsiktig bedring i sysselsettingsveksten, trekker samlet i retning av en gradvis nedgang i ledigheten.
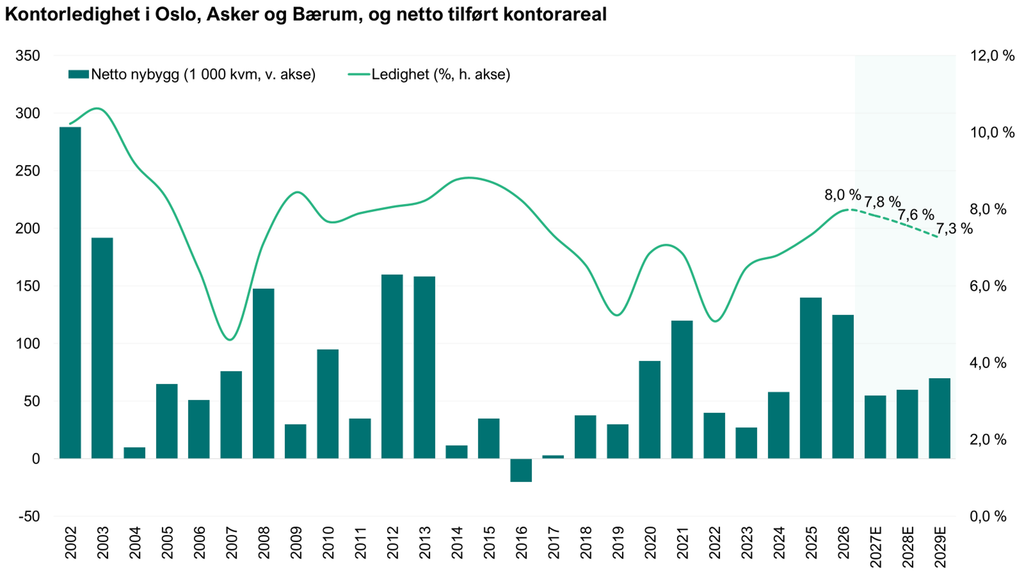
Når nybyggene blir færre, kan rehabilitering få en viktigere rolle i tilbudet av moderne kontorarealer og utviklingen i leieprisene. Kun om lag 5 prosent av dagens kontorbygningsmasse i Oslo, Asker og Bærum er oppført de siste fem årene. Det krevende kostnadsbildet kan samtidig begrense hvilke oppgraderinger som lar seg realisere. Med fortsatt begrensede impulser fra etterspørselssiden kan forskjellene i markedet øke. De beste lokalene kan få en sterkere leieutvikling enn gjennomsnittet, samtidig som kontorledigheten holder seg på et moderat nivå.
Les også vår analyse av hvordan kunstig intelligens kan endre kontorarbeidet uten nødvendigvis å redusere behovet for kontorareal.