Aktiviteten i lager- og logistikkmarkedet holder seg høy, både i leie- og transaksjonsmarkedet. Antall signerte leiekontrakter er det høyeste siden 2022, samtidig som investorinteressen for segmentet fortsatt er sterk. Etter flere år med kraftig leieprisvekst ser vi tegn til normalisering i deler av markedet, men de beste beliggenhetene forventes fortsatt å utvikle seg sterkere enn resten av markedet.
Økte transportkostnader, krav til effektiv distribusjon og begrenset tilgang på sentrale tomter bidrar til å styrke verdien av de mest attraktive logistikklokasjonene. Samtidig forventer nær halvparten av lagerbrukerne i Stor-Oslo å ha behov for mer areal de neste fem årene.
Hovedpunkter
- Leiemarkedet er aktivt, med sterkeste første halvår målt i signerte kontrakter siden 2022
- Nær halvparten av lagerbrukerne forventer økt arealbehov de neste fem årene
- Økte transportkostnader styrker betydningen av sentrale logistikklokasjoner
- Lager og logistikk er fortsatt blant investorenes mest attraktive segmenter
- Prime yield vurderes til 5,50 %, med forventning om stabil utvikling det neste året
Leiemarkedet – Redusert leieprisvekst, men god aktivitet
- Etter flere år med sterk vekst ser vi tegn til normalisering i deler av markedet. Aktiviteten er imidlertid høy, og antall signerte kontrakter er det sterkeste første halvår siden 2022.
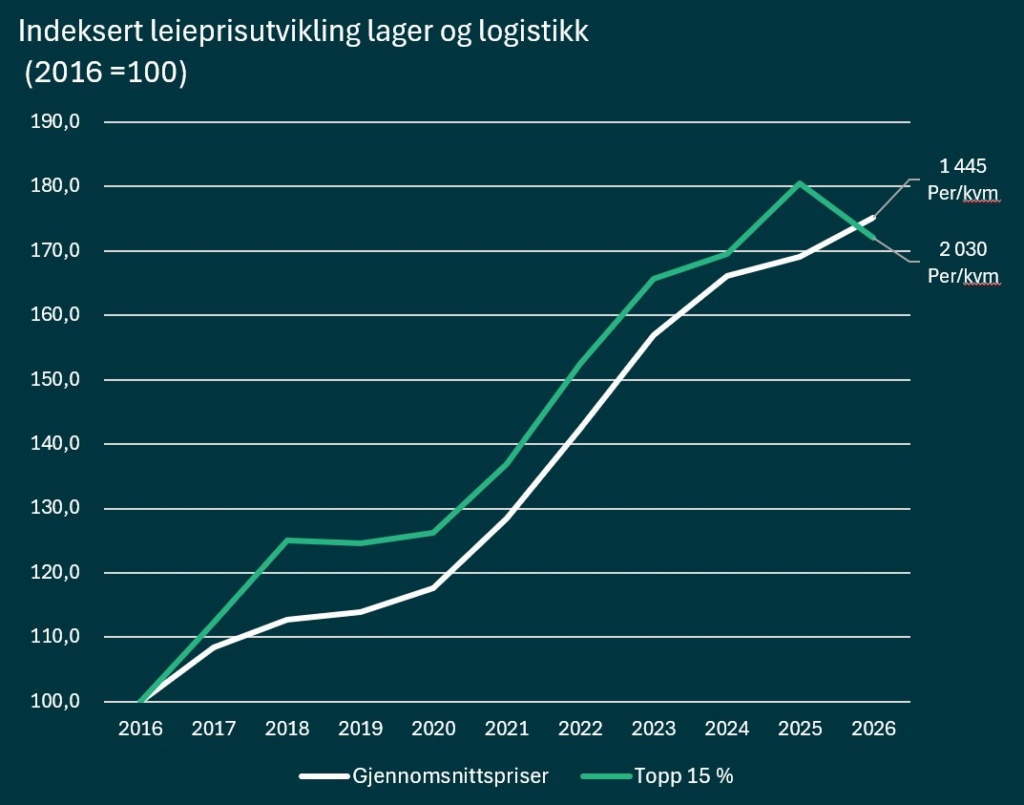
- Gjennomsnittsprisene økte ifølge tall fra Arealstatistikk med 3 % til 1 445 kr per kvm, mens A-kategorien (topp 15 %) falt med 5 % til 2 030 kr per kvm.
- Differansen mellom leiekontraktene i toppsegmentet og midtsegmentet ligger nå på 30 %, som er det laveste nivået på flere år. Siden 2016 har gjennomsnittsprisene steget mer enn prisene i A-kategorien.
- DNB Næringsmegling forventer fortsatt leieprisvekst for lager- og logistikkeiendom i Stor-Oslo de kommende årene. Vi forventer imidlertid økte prisforskjeller. De beste beliggenhetene vil etter vårt syn kunne oppnå realprisvekst de neste tre årene, ettersom leietakernes preferanse for sentrale og effektive logistikklokasjoner forventes å bli enda sterkere.
Kilde: Arealstatistikk, bearbeidet DNB Næringsmegling
Økte transportkostnader øker betalingsvilligheten for rett beliggenhet
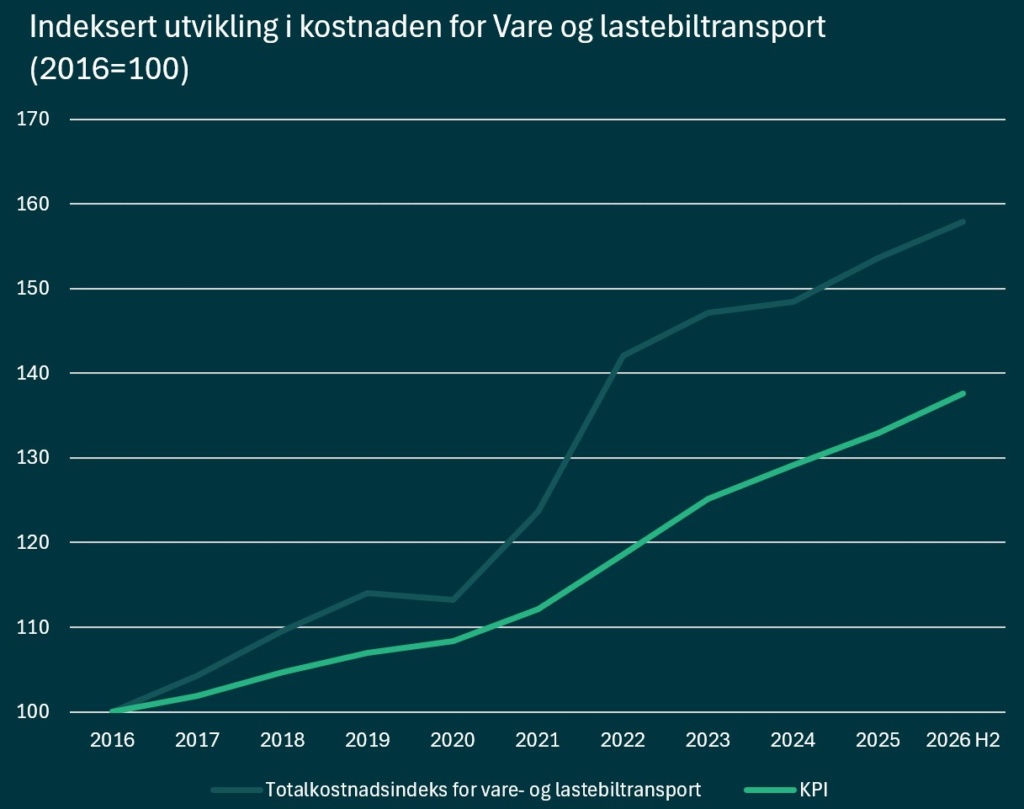
- Transportkostnadene til lagerbrukerne har steget kraftig de siste årene. Tall fra SSB viser at kostnadene har steget nær 60 % siden 2016, hvilket er langt over den generelle prisstigningen i markedet. I skrivende stund handles diesel for nær 30 kroner per liter, etter at det midlertidige avgiftskuttet ble avsluttet 1. september. Dette vil påvirke en bransje hvor marginpresset allerede er høyt. Noen vil lykkes med å sende hele eller deler av kostnadsøkningen videre til sluttkundene, men flere uttrykker at dette også begynner å bli krevende.
- De økte transportkostnadene gjør at lagerbrukerne i økende grad har fått bedre betalingsvillighet for god beliggenhet som kan hjelpe dem å redusere transportkostnaden. Dette vil særlig komme eiendommer med nærhet til de viktigste transportårene til gode.
Vil trenge mer areal
- Nær halvparten av lagerbrukerne i vår siste lager og logistikkundersøkelse i Stor-Oslo forventer å trenge mer plass innen fem år. Dette tilsvarer en gjennomsnittlig netto arealvekst på 9 % de neste fem årene. Dette er noe lavere enn de beste årene tilbake i tid, men vitner fortsatt om et vesentlig økt arealbehov de neste årene.
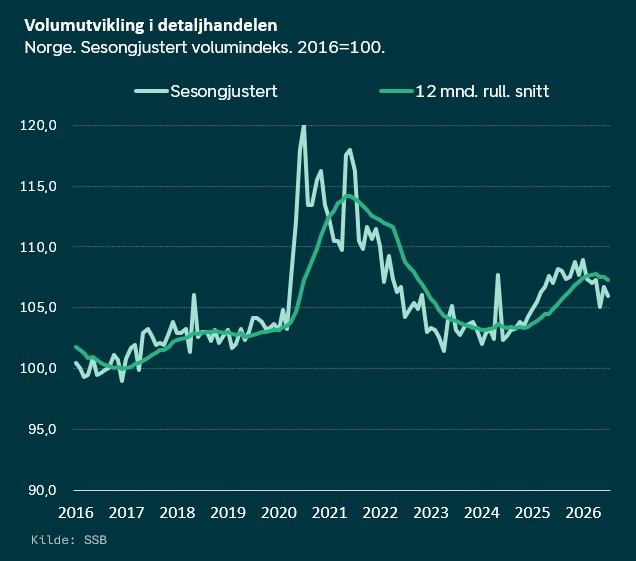
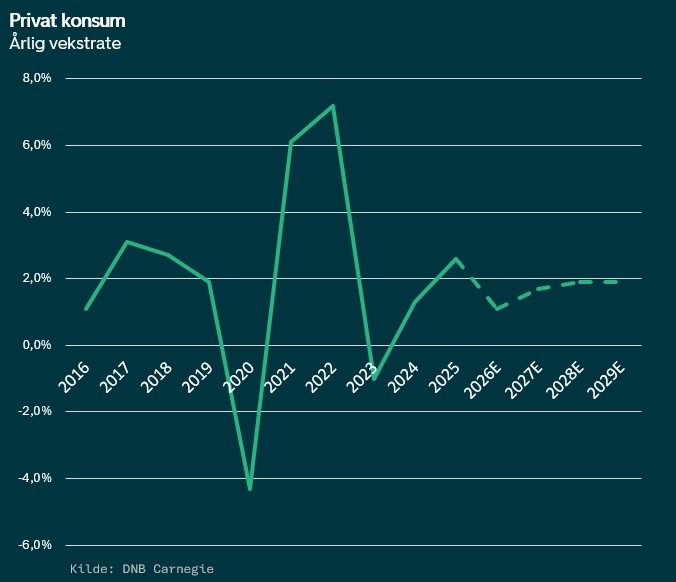
- Etter to år med sterk reallønnsvekst har husholdningenes kjøpekraft bedret seg betydelig, noe som har løftet konsumet og særlig varehandelen.
- DNB Carnegie viser i sine ferske prognoser at det er utsikter til fortsatt reallønnsvekst i årene fremover, og god veksttakt for særlig netthandelen. Dette støtter opp mot fortsatt vekst i varehandelen. DNB Carnegie forventer at privat konsum vil bedres gradvis mot 2 % årlig vekst, hvilket vil bidra til økt etterspørsel etter lager- og logistikkarealer frem mot 2029.
Investorene vil ha lager og logistikk
- Lager og logistikk er et av tre segmenter som tydelig skiller seg ut positivt i vår investorundersøkelse. I begge årets målinger blant 25 av de største aktørene i det norske eiendomsmarkedet peker respondentene på lager og logistikk, handel og hotell som segmentene med best forventet verdiutvikling det neste året. Her er det særlig lagereiendommer i og rundt Stor-Oslo som fanger størst oppmerksomhet.
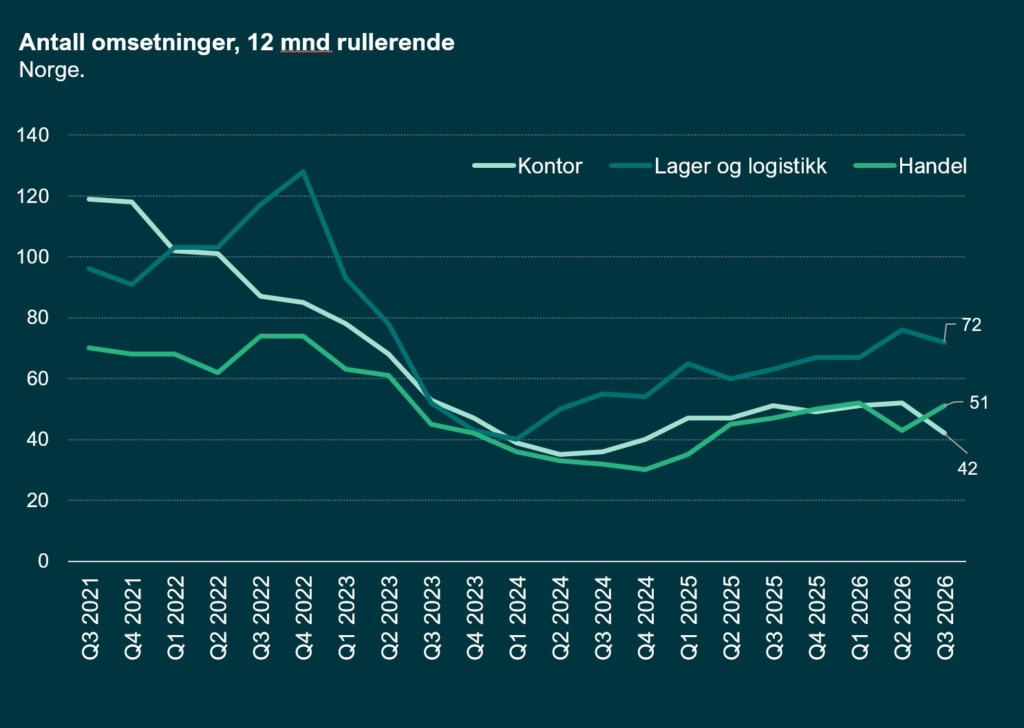
- Lager og logistikk har vært Norges største eiendomssegment målt i antall transaksjoner siden 2022, og har hatt mer enn dobbelt så mange transaksjoner som kontor de siste 12 månedene.
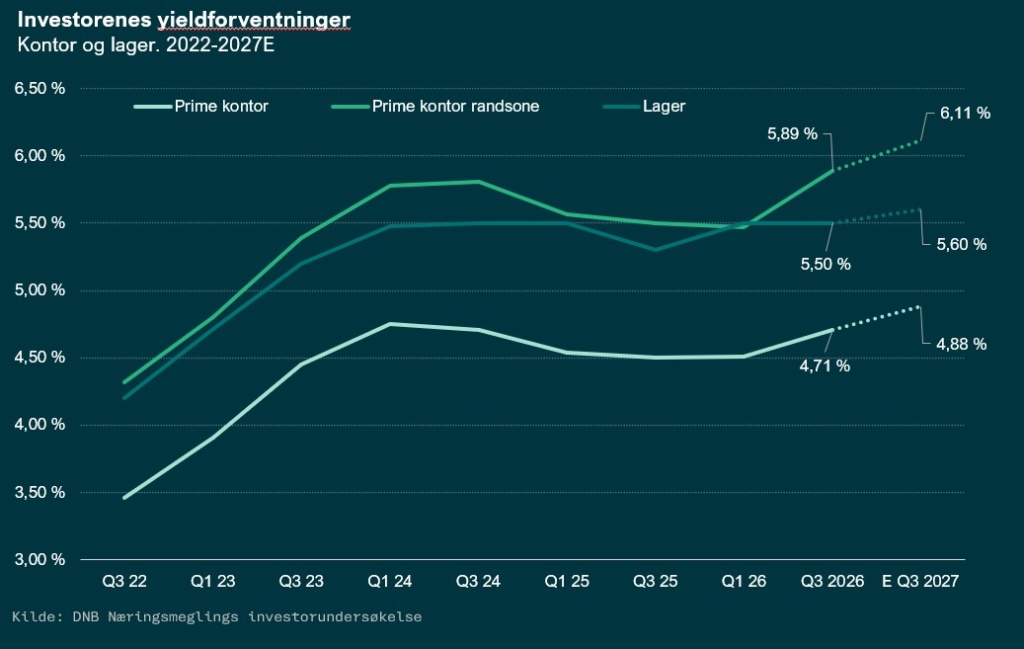
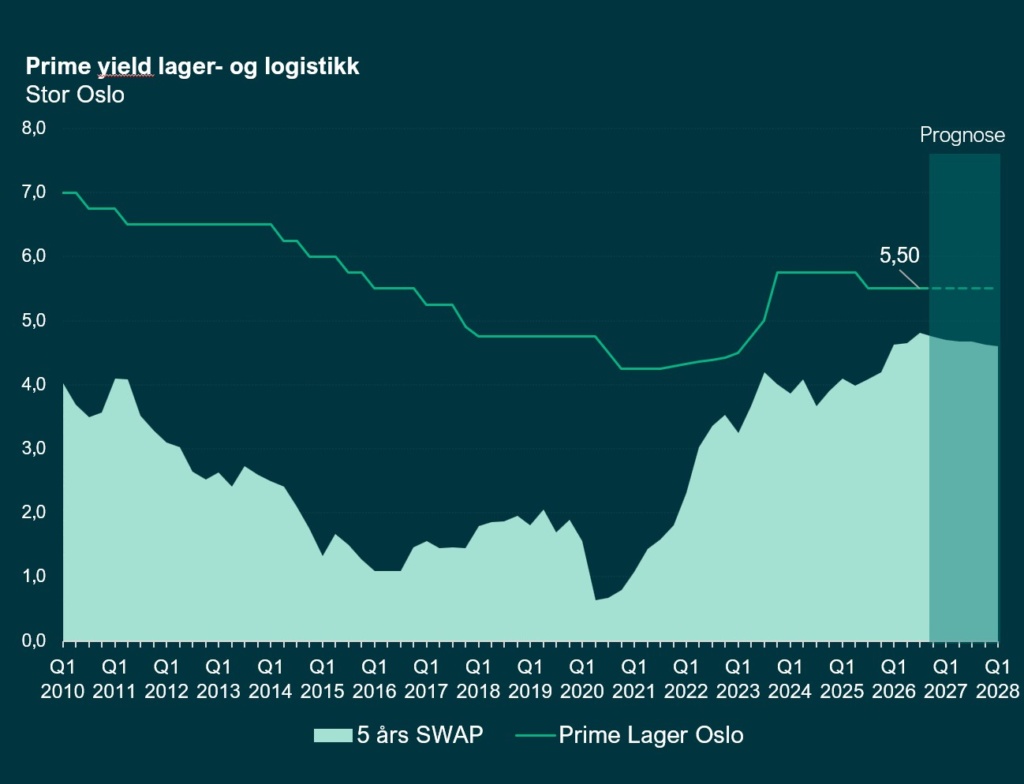
- Investorene mener prime yield for lager og logistikk nå ligger på 5,50 % , og tror på en utflating/svak stigning neste 12 mnd. Dette i kontrast til kontor, hvor presset er klart oppadgående.
Transaksjonsmarkedet
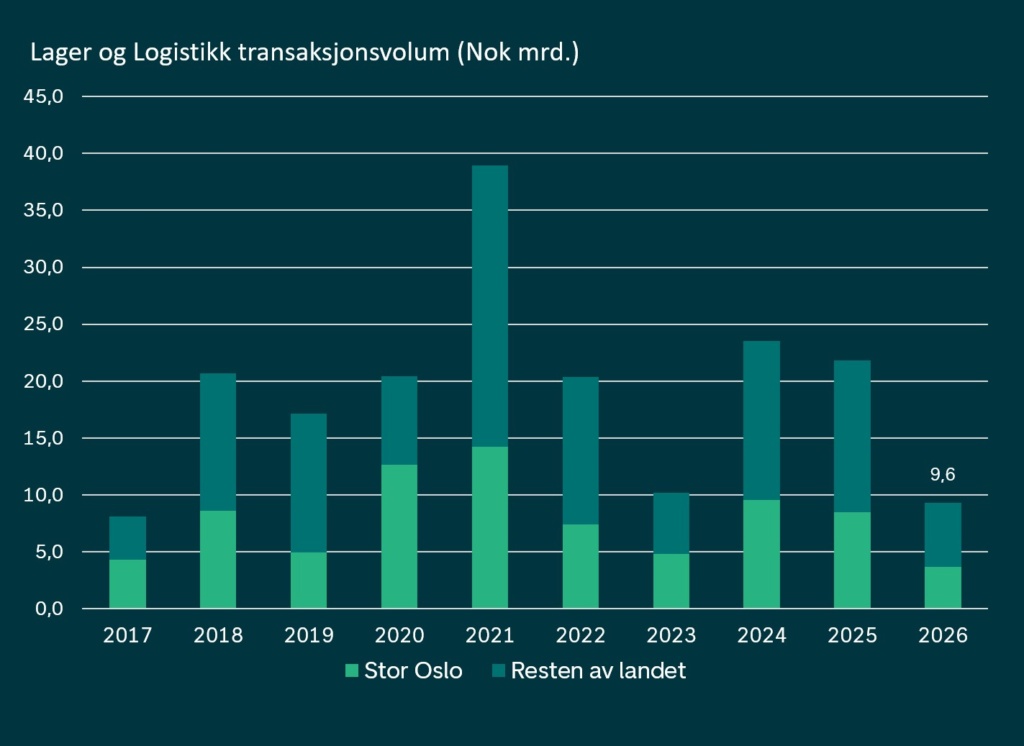
- Hittil i 2026 har det blitt omsatt lagereiendom for 10,3 mrd. i Norge. Dette er marginalt bak på volum (12,1 mrd.), men samtidig ser vi en svak økning målt i antall transaksjoner.
- Lager og Logistikk har vært det største segmentet i Norge siden 2022 (målt i antall transaksjoner).
- For lager isolert sett i Stor-Oslo har det vært omsetninger for 4,3 mrd. Dette er 25 % økning i volum og 20 % økning i antall transaksjoner målt mot samme tid i fjor. De siste fem årene har det i gjennomsnitt blitt omsatt lager- og logistikkeiendom for om lag 9 mrd. kroner årlig i Stor-Oslo.
- Livselskapene har handlet lager og logistikkeiendom for over 6,5 mrd. siste to år. De står for om lag 1/4 av volumet hittil i år. Vi forventer at økt interesse fra denne kjøpergruppen både vil gi økt konkurranse og potensielt skarpere prising på de beste eiendommene fremover.
Kilde: DNB Næringsmegling
Forventer utflating i yieldene
- DNB Næringsmegling vurderer prime yield lager og logistikk til 5,50 %. Vår vurdering er at denne, i motsetning til kontor, vil ligge uendret de neste 12 mnd., tross økte renteforventninger. Flere transaksjoner det siste året bekrefter, og til dels utfordrer dette. Den store interessen for segmentet, sterk tro på leiemarkedet og ikke minst nye kjøpergrupper forventer vi vil fortsette å legge press på de mest attraktive eiendommene.
- Differansen mellom prime yield for kontor og lager vurderer vi i dag til å være 75 basispunkter i Norge. Selv om gapet er noe under snittet siste 10 årene, er det svært høyt sammenlignet med store deler av resten av Europa, hvor dette gapet i mange byer har blitt helt borte.
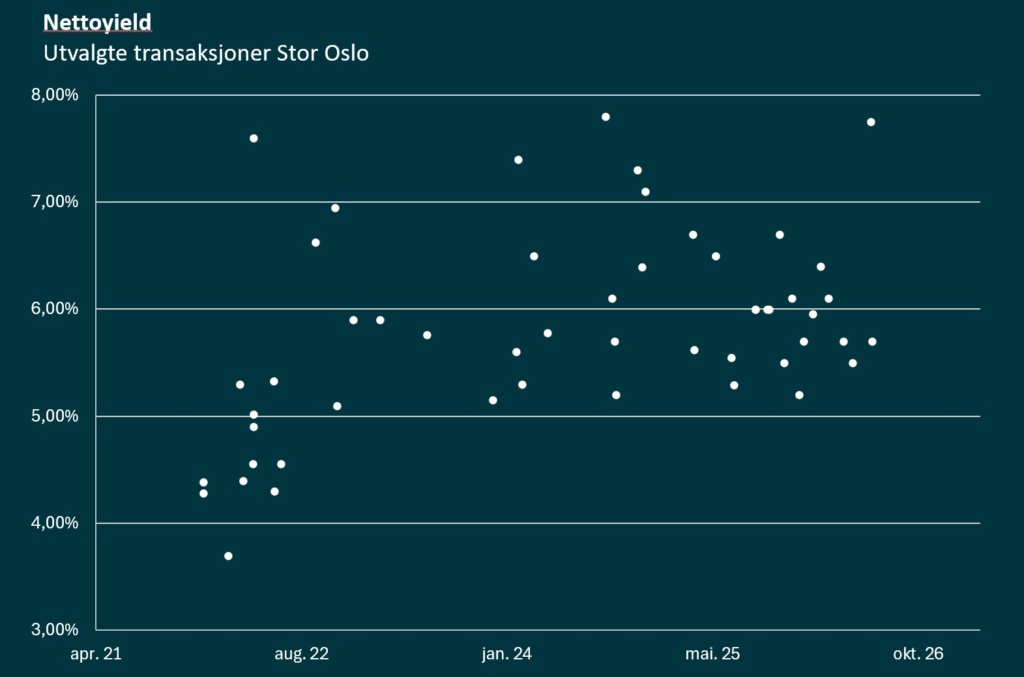
Utvalgte transaksjoner hittil i år
- KLP kjøpte 4 eiendommer i Vestby og Moss for 1,8 mrd. fra Urban Partners. De fire eiendommene utgjør 98 000 kvm. med leietakere som Schibsted, H&M og Ntex.
- Pareto Eiendomsfelleskap kjøper Frogn Næringspark fra Stifsstaden, Relog og Ferd Eiendom. Næringsparken utgjør 27 000 kvm. , med et tomteareal på 100 000 kvm.
- Storebrand Livsforsikring kjøpte Gamle Drammensvei 185 på Liertoppen fra et Njord-syndikat. Eiendommen på 18 000 kvm er utleid til Servicegrossisten Øst.
- Fendr Project Finance kjøpte Solgaard Skog 60 fra Fauna Eiendom.
- Norlog kjøpte Spydebergveien 143 som er forward-kjøp fra Bulk og Spydebergveien 143 AS. Det nye bygget vil bli på ca 10 000 kvm. , med forventet ferdigstillelse i 2027.
- Norlog kjøpte Innslaget 25 i Horten fra Gimlegruppen, Terje Navjord, Tor Kirkeng og John Erik Nilsen.